 Fa
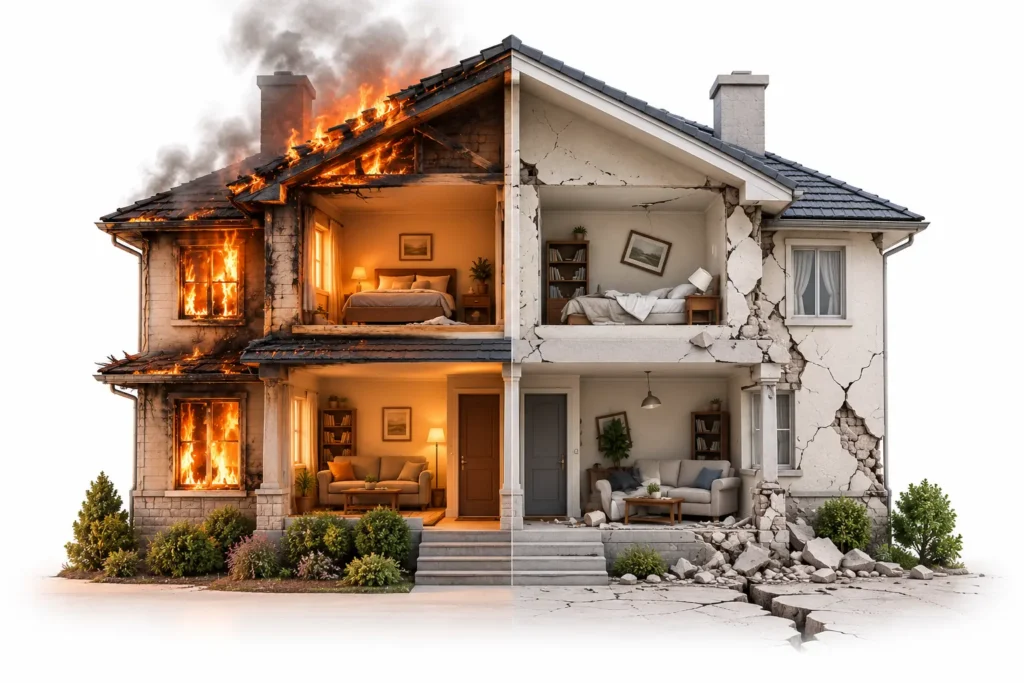
بیمه آتشسوزی و بیمه زلزله در بازار ایران معمولاً دو بیمهنامه کاملاً مستقل نیستند. در بیمه آتشسوزی، خطرات اصلی شامل آتشسوزی، انفجار و صاعقه است؛ اما زلزله معمولاً در گروه خطرات اضافی یا تبعی قرار میگیرد و باید در بیمهنامه انتخاب و درج شده باشد. بنابراین صرف داشتن بیمه آتشسوزی به این معنا نیست که خانه شما در برابر خسارت زلزله نیز بیمه شده است.
به زبان ساده، آنچه در گفتوگوی روزمره «بیمه زلزله» نامیده میشود، در بسیاری از محصولات بازار پوشش زلزلهای است که به بیمه آتشسوزی اضافه میشود. شرایط دقیق این پوشش، سرمایه بیمهشده، فرانشیز، سقف تعهد و استثناها ممکن است بین شرکتهای بیمه و بیمهنامههای مختلف متفاوت باشد.
تفاوت بیمه آتشسوزی و بیمه زلزله در یک نگاه
اصلیترین تفاوت، خطری است که بیمهنامه در برابر آن تعهد ایجاد میکند.
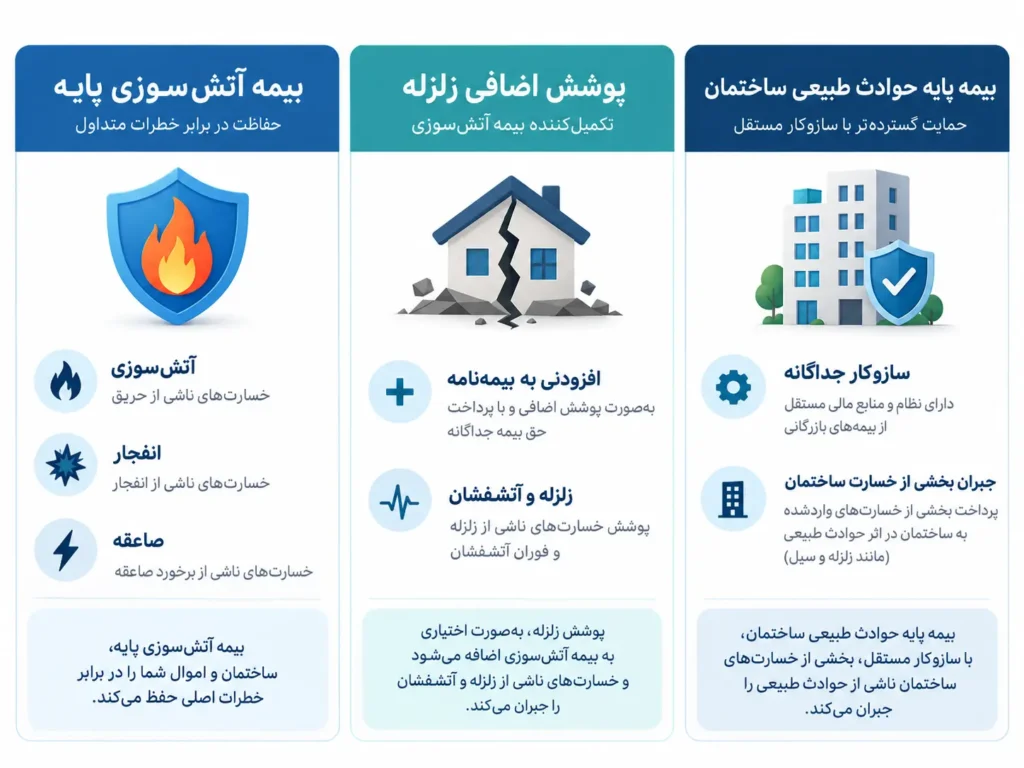
بیمه آتشسوزی در ساختار پایه خود برای خطرات آتشسوزی، انفجار و صاعقه طراحی شده است. شرایط عمومی بیمهنامه آتشسوزی نیز در آییننامه شماره ۲۱ شورای عالی بیمه تنظیم شده است.
زلزله اما معمولاً یکی از خطرات اضافی بیمه آتشسوزی محسوب میشود. شرکتهای بیمه نیز در معرفی محصولات آتشسوزی خود، زلزله را در کنار خطراتی مانند سیل، طوفان و ترکیدگی لوله بهعنوان خطر قابل افزودن معرفی میکنند.
| موضوع | بیمه آتشسوزی پایه | پوشش زلزله |
|---|---|---|
| نوع پوشش | پوشش اصلی | معمولاً پوشش اضافی |
| خطر اصلی | آتشسوزی، انفجار و صاعقه | خسارت ناشی از زلزله طبق شرایط پوشش |
| نیاز به انتخاب جداگانه | برای سه خطر اصلی خیر | معمولاً بله |
| ساختمان | در صورت بیمهشدن بنا | در صورت درج بنا در پوشش زلزله |
| اثاثیه | در صورت بیمهشدن اثاثیه | در صورت درج اثاثیه در پوشش زلزله |
| فرانشیز | براساس شرایط بیمهنامه | ممکن است شرایط جداگانه داشته باشد |
| قیمت | براساس ریسک و سرمایه بیمهشده | به حق بیمه پایه افزوده میشود |
| شرایط دقیق | طبق بیمهنامه | بسته به بیمهگر و کلوز زلزله |
بیمه آتشسوزی چه خطراتی را پوشش میدهد؟
خطرات اصلی بیمه آتشسوزی
در بیمه آتشسوزی، سه خطر آتش، انفجار و صاعقه خطرات اصلی محسوب میشوند. شرکت بیمه پاسارگاد نیز در توضیح این رشته اعلام میکند که با خرید بیمه آتشسوزی این سه خطر بهصورت اصلی تحت پوشش قرار میگیرند.
این بیمه اساساً یک بیمه اموال است؛ یعنی موضوع اصلی آن جبران خسارت مالی واردشده به اموالی است که در بیمهنامه بهعنوان مورد بیمه تعریف شدهاند.
برای یک خانه ممکن است فقط ساختمان، فقط اثاثیه یا هر دو مورد بیمه قرار گرفته باشند.
زلزله چرا جزو پوشش پایه نیست؟
زلزله در ساختار معمول بیمه آتشسوزی از خطرات اضافی است. در نتیجه بیمهگذار باید بررسی کند که این خطر در بیمهنامه یا شرایط خصوصی آن درج شده است یا خیر.
در معرفی بیمه آتشسوزی توسط بیمه پاسارگاد نیز خطرات اضافی بهعنوان خطراتی توضیح داده شدهاند که در کنار بیمه آتشسوزی قابل ارائهاند و زلزله و آتشفشان در ابتدای این فهرست قرار دارند.
بنابراین جمله «خانه من بیمه آتشسوزی دارد» بهتنهایی برای نتیجهگیری درباره پوشش زلزله کافی نیست.
بیمه زلزله در ایران دقیقاً چیست؟
اصطلاح «بیمه زلزله» در بازار معمولاً به پوشش خطر زلزله در بیمه آتشسوزی اشاره دارد.
به همین دلیل بهتر است هنگام مقایسه بیمهنامهها فقط به نام محصول اکتفا نکنید. سؤال دقیقتر این است:
آیا خطر زلزله در جدول پوششها و شرایط بیمهنامه من درج شده است؟
در برخی نتایج بازار نیز صراحتاً توضیح داده شده که زلزله بهعنوان پوشش اضافی بیمه آتشسوزی انتخاب میشود.
این تفکیک اهمیت زیادی دارد؛ زیرا تصور اشتباه درباره وجود پوشش، معمولاً زمانی آشکار میشود که حادثه رخ داده است.
آیا با داشتن بیمه آتشسوزی، خسارت زلزله پرداخت میشود؟
نه لزوماً.
اگر بیمهنامه فقط شامل خطرات اصلی آتشسوزی، انفجار و صاعقه باشد، نباید فرض کنید خسارت مستقیم ناشی از زلزله نیز تحت پوشش است.
برای برخورداری از پوشش مربوط به زلزله، باید خطر زلزله در بیمهنامه شما درج شده باشد و سایر شرایط مربوط به آن نیز رعایت شود. شرکتهای بیمه نیز عموماً زلزله را در فهرست خطرات اضافی بیمه آتشسوزی قرار میدهند.
همچنین در حوادثی که چند علت به یکدیگر مرتبط میشوند ــ برای مثال زلزلهای که بعداً به آتشسوزی منجر میشود ــ نباید صرفاً براساس نام حادثه درباره پرداخت خسارت نتیجهگیری کرد. علت خسارت، شرایط عمومی، کلوز پوشش زلزله، شرایط خصوصی و نظر کارشناسی بیمهگر در پرونده خسارت اهمیت دارند.
پوشش زلزله چه اموالی را میتواند شامل شود؟
اینکه زلزله چه چیزی را پوشش دهد فقط به فعالبودن نام «زلزله» بستگی ندارد. باید بررسی شود چه اموالی بهعنوان مورد بیمه ثبت شدهاند.
ساختمان
اگر بنا و تأسیسات ساختمان در سرمایه بیمهشده قرار گرفته باشند و پوشش زلزله نیز برای آنها منظور شده باشد، خسارت مشمول به ساختمان براساس شرایط بیمهنامه بررسی میشود.
در تعیین سرمایه ساختمان نیز معمولاً موضوع اصلی ارزش قابلبیمه بنا و هزینه بازسازی است، نه قیمت بازار ملک که ارزش زمین را هم شامل میشود. صفحه خدمات بیمه منازل مسکونی Bima24 نیز بر همین تفکیک تأکید دارد.
اثاثیه منزل
اثاثیه نیز میتواند موضوع بیمه باشد؛ اما باید در بیمهنامه بهعنوان سرمایه مورد بیمه لحاظ شده باشد.
برای مثال اگر فقط ساختمان بیمه شده باشد، نمیتوان صرفاً به دلیل وجود پوشش زلزله فرض کرد تمام وسایل داخل خانه نیز تحت پوشش قرار دارند.
به همین دلیل عبارت «پوشش زلزله دارم» کافی نیست. سه سؤال را باید کنار هم پاسخ دهید:
- آیا خطر زلزله انتخاب شده است؟
- ساختمان بیمه شده یا اثاثیه یا هر دو؟
- سرمایه هر بخش چقدر ثبت شده است؟
چند سناریوی ساده برای تشخیص تفاوت پوششها
سناریوی اول: آتشسوزی آشپزخانه
یک آتشسوزی مشمول بیمه به ساختمان و وسایل خانه خسارت زده است.
اگر ساختمان و اثاثیه با سرمایه مناسب در بیمه آتشسوزی بیمه شده باشند، خسارت براساس شرایط بیمهنامه و حدود تعهد بررسی میشود. برای چنین حادثهای اصل خطر آتش در پوشش پایه قرار دارد.
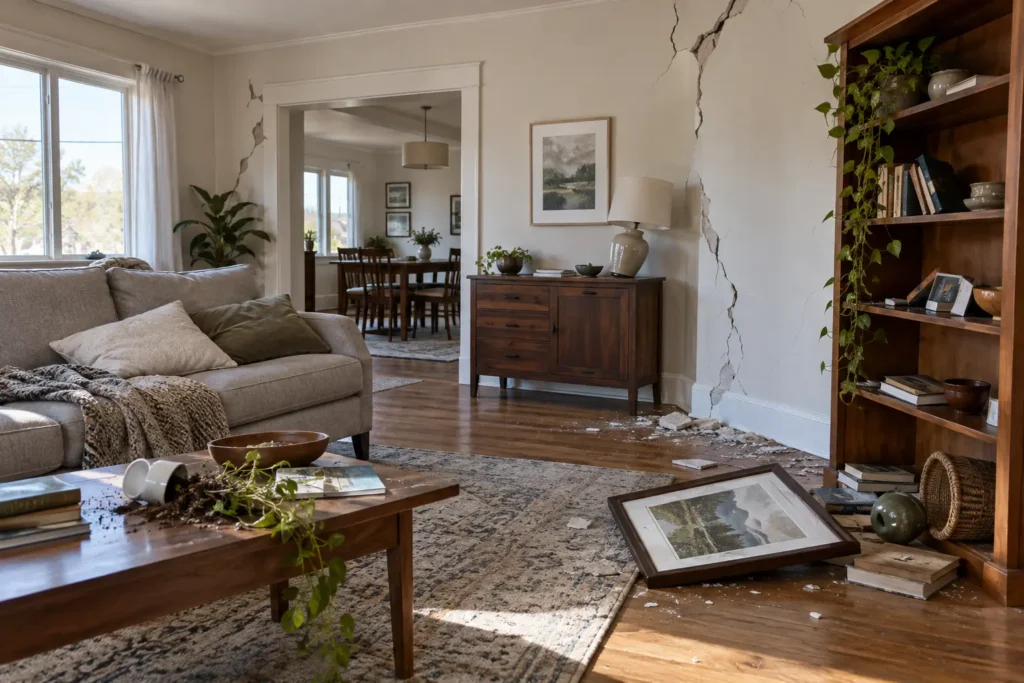
سناریوی دوم: ترک دیوار و تخریب بخشی از ساختمان بر اثر زلزله
مالک فقط بیمه آتشسوزی پایه دارد و پوشش زلزله در بیمهنامه درج نشده است.
در این وضعیت نباید انتظار داشت خسارت مستقیم ناشی از زلزله صرفاً به دلیل داشتن بیمه آتشسوزی تحت پوشش قرار گیرد.
سناریوی سوم: بیمهنامه دارای پوشش زلزله است، اما فقط ساختمان بیمه شده
زلزله هم به دیوارها و تأسیسات و هم به وسایل منزل خسارت زده است.
وجود پوشش زلزله بهتنهایی به این معنی نیست که هر دو گروه خسارت تحت پوششاند. اگر اثاثیه در موضوع بیمه و سرمایه بیمهشده لحاظ نشده باشد، وضعیت آن با ساختمان یکسان نیست.
سناریوی چهارم: سرمایه ساختمان بسیار کمتر از ارزش واقعی بازسازی اعلام شده است
حتی اگر خطر زلزله انتخاب شده باشد، میزان سرمایه بیمهشده همچنان مهم است.
کمبیمهکردن دارایی میتواند بر نحوه محاسبه خسارت اثر بگذارد. بنابراین انتخاب نام پوشش بدون توجه به سرمایه کافی نیست.
بیمه زلزله با بیمه پایه حوادث طبیعی ساختمان چه تفاوتی دارد؟
اینجا یک تفاوت مهم وجود دارد که نباید نادیده گرفته شود.
طبق قانون تأسیس صندوق بیمه همگانی حوادث طبیعی، برای ساختمانهای مسکونی دارای انشعاب قانونی برق، سازوکاری با عنوان «بیمه پایه حوادث طبیعی ساختمان» ایجاد شده است. زلزله یکی از حوادث طبیعی موضوع این قانون است و هدف صندوق، جبران بخشی از خسارت مالی ساختمانهای مشمول است.
این پوشش پایه را نباید با پوشش اختیاری زلزلهای که در بیمه آتشسوزی انتخاب میکنید یکی دانست.
قانون همچنین اجازه میدهد شرکتهای بیمه دارای مجوز، بیمه تکمیلی حوادث طبیعی ساختمان ارائه کنند.
بنابراین هنگام بررسی پوشش زلزله سه مفهوم را از هم جدا کنید:
- بیمه آتشسوزی و خطرات اصلی آن
- پوشش اضافی زلزله در بیمهنامه آتشسوزی
- بیمه پایه حوادث طبیعی ساختمان
این تفکیک بهویژه زمانی مهم است که ارزش ساختمان یا اثاثیه شما بسیار بیشتر از میزان تعهد یک پوشش پایه باشد.
قبل از انتخاب پوشش زلزله چه مواردی را بررسی کنیم؟
مورد بیمه
اول مشخص کنید قرار است چه چیزی بیمه شود:
- ساختمان
- تأسیسات
- اثاثیه
- یا ترکیبی از آنها
سرمایه بیمهشده
صرف وجود پوشش زلزله کافی نیست. سرمایه ثبتشده باید متناسب با دارایی مورد بیمه تعیین شود.
برای ساختمان، قیمت خریدوفروش آپارتمان معیار مناسبی برای سرمایه بیمه آتشسوزی نیست؛ زیرا بخشی از قیمت ملک مربوط به زمین است.
فرانشیز
فرانشیز بخشی از خسارت است که طبق شرایط بیمهنامه بر عهده بیمهگذار باقی میماند.
پوششهای اضافی ممکن است فرانشیز خاص خود را داشته باشند. بنابراین عدد یا درصد فرانشیز را باید از شرایط همان بیمهنامه بررسی کرد و نباید یک مقدار ثابت را به همه شرکتها تعمیم داد.
سقف تعهد
بررسی کنید بیمهگر تا چه میزانی در برابر خسارت متعهد است و آیا برای بخش خاصی از پوشش محدودیت جداگانه وجود دارد یا خیر.
استثناها و شرایط خصوصی
هر خسارتی که همزمان با یک زلزله اتفاق بیفتد الزاماً تحت پوشش زلزله قرار نمیگیرد.
شرایط مربوط به نحوه وقوع حادثه، اموال بیمهشده، استثناها، محدوده تعهد و مدارک خسارت باید از متن بیمهنامه بررسی شود.
چگونه بفهمیم بیمهنامه فعلی پوشش زلزله دارد؟
به نام بیمهنامه اکتفا نکنید.
بخشهای مربوط به خطرات تحت پوشش، شرایط خصوصی و الحاقیهها را بررسی کنید و بهدنبال عبارتی مانند «زلزله و آتشفشان» یا عنوان متناظر آن در بیمهنامه باشید.
سپس این موارد را کنترل کنید:
- زلزله صراحتاً در پوششها درج شده است؟
- پوشش برای ساختمان است، اثاثیه یا هر دو؟
- سرمایه هر بخش چقدر است؟
- فرانشیز پوشش زلزله چیست؟
- سقف تعهد چقدر است؟
- استثنائات مرتبط چیست؟
- آیا شرایط یا کلوز جداگانهای به بیمهنامه پیوست شده است؟
اگر هرکدام از این موارد روشن نیست، بهتر است قبل از وقوع خسارت از بیمهگر یا کارشناس بیمه توضیح بخواهید.
برای آشنایی کاملتر با بیمهکردن ساختمان، تأسیسات و اثاثیه و سایر پوششهای قابل انتخاب، میتوانید صفحه بیمه منازل مسکونی Bima24 را بررسی کنید. این صفحه بهطور جداگانه پوششهای اصلی و اضافی بیمه منزل را توضیح میدهد.
جمعبندی؛ آتشسوزی و زلزله دو ریسک متفاوت در یک ساختار بیمهای
تفاوت اصلی بیمه آتشسوزی و بیمه زلزله در این است که آتشسوزی، انفجار و صاعقه خطرات اصلی بیمه آتشسوزیاند، درحالیکه زلزله معمولاً بهعنوان یک خطر اضافی به همان بیمهنامه افزوده میشود.
بنابراین اگر تنها بیمه آتشسوزی پایه دارید، وجود پوشش زلزله را بدیهی فرض نکنید.
برای یک انتخاب درست، علاوه بر نام پوشش باید ساختمان یا اثاثیه مورد بیمه، سرمایه، فرانشیز، سقف تعهد و استثناهای آن را نیز بررسی کنید.
شرایط دقیق پوششها بین شرکتهای بیمه و محصولات مختلف یکسان نیست؛ بنابراین متن بیمهنامه و شرایط خصوصی آن، مرجع اصلی تشخیص تعهد بیمهگر در یک خسارت مشخص است.
سوالات متداول
آیا بیمه آتشسوزی زلزله را پوشش میدهد؟
فقط در صورتی که خطر زلزله در بیمهنامه شما بهعنوان پوشش اضافی درج شده باشد. بیمه آتشسوزی پایه معمولاً شامل آتشسوزی، انفجار و صاعقه است.
آیا میتوان فقط بیمه زلزله خرید؟
در ساختار رایج بیمه آتشسوزی، زلزله بهعنوان خطر اضافی به بیمهنامه آتشسوزی اضافه میشود. نوع محصولات قابل ارائه ممکن است بین بیمهگران متفاوت باشد.
بیمه زلزله ساختمان چه خسارتی را پوشش میدهد؟
خسارت مالی ناشی از زلزله به اموالی که در بیمهنامه تحت پوشش قرار گرفتهاند، در چارچوب شرایط، سرمایه، فرانشیز و سقف تعهد بیمهنامه قابل بررسی است.
چگونه بفهمیم بیمهنامه من پوشش زلزله دارد؟
بخش خطرات تحت پوشش، شرایط خصوصی و الحاقیهها را بررسی کنید. عبارت مربوط به «زلزله و آتشفشان» یا عنوان متناظر باید در بیمهنامه درج شده باشد.
آیا پوشش زلزله اثاثیه منزل را هم شامل میشود؟
اگر اثاثیه در موضوع و سرمایه بیمهشده قرار گرفته و پوشش زلزله برای آن منظور شده باشد، خسارت مشمول براساس شرایط بیمهنامه بررسی میشود.
آیا مستأجر میتواند برای زلزله بیمه داشته باشد؟
مستأجر میتواند برای اموال و اثاثیه متعلق به خود پوشش بیمهای تهیه کند. شرایط دقیق ارائه پوشش باید از بیمهگر بررسی شود.
بیمه پایه حوادث طبیعی ساختمان همان بیمه زلزله است؟
خیر. بیمه پایه حوادث طبیعی ساختمان یک سازوکار قانونی جداگانه برای جبران بخشی از خسارتهای طبیعی ساختمانهای مشمول است و نباید با پوشش اختیاری زلزله در بیمه آتشسوزی یکی دانسته شود.
آیا بیمه آتشسوزی و زلزله خسارت جانی را پرداخت میکند؟
بیمه آتشسوزی معمول ساختمان و اثاثیه اساساً بیمه اموال است. برای خسارتهای جانی باید پوششها یا بیمهنامههای مرتبط دیگری بررسی شوند.
بدون دیدگاه