 Fa
 En

آتشسوزی، انفجار، زلزله، سیل یا ترکیدگی لوله میتواند در مدت کوتاهی خسارت قابلتوجهی به ساختمان یا وسایل داخل خانه وارد کند. بیمه منازل مسکونی برای کاهش پیامدهای مالی چنین حوادثی طراحی شده است و میتواند ساختمان، تأسیسات و اثاثیه منزل را براساس پوششها و سرمایهای که در بیمهنامه انتخاب میشود، تحت پوشش قرار دهد.
پوشش پایه این بیمه معمولاً شامل آتشسوزی، انفجار و صاعقه است. خطراتی مانند زلزله، سیل، طوفان، ترکیدگی لوله و سرقت در صورت ارائه توسط بیمهگر و انتخاب بیمهگذار میتوانند بهعنوان پوششهای اضافی به بیمهنامه افزوده شوند.
بیمه منازل مسکونی چیست؟
بیمه منازل مسکونی در ایران معمولاً در قالب بیمه آتشسوزی واحد مسکونی ارائه میشود. این بیمه برای جبران خسارتهای مالی واردشده به اموال بیمهشده در اثر خطرات مندرج در بیمهنامه کاربرد دارد.
بسته به نیاز بیمهگذار میتوان فقط ساختمان، فقط اثاثیه یا هر دو را تحت پوشش قرار داد. به همین دلیل این بیمه هم برای صاحبخانه و هم برای مستأجر قابل استفاده است.
برای مثال، مالک یک آپارتمان میتواند ساختمان و تأسیسات آن را بیمه کند، درحالیکه مستأجر ممکن است بیشتر به پوشش اثاثیه و وسایل شخصی خود نیاز داشته باشد.
بیمه آتشسوزی ماهیتاً برای جبران خسارت مالی به اموال طراحی شده است و خسارتهای جانی را نباید با پوشش ساختمان و اثاثیه آن یکسان دانست.
بیمه منزل چه بخشهایی را میتواند پوشش دهد؟
ساختمان و تأسیسات
در صورت انتخاب پوشش ساختمان، بخشهایی از ملک که در بیمهنامه بهعنوان مورد بیمه تعریف شدهاند میتوانند تحت پوشش قرار گیرند؛ از جمله:
- بنای واحد مسکونی
- تأسیسات مرتبط با ساختمان
- سیستمهای ثابت تأسیساتی
- تجهیزات ثابت تعریفشده در بیمهنامه
سرمایه ساختمان باید متناسب با ارزش بازسازی آن تعیین شود. ارزش زمین معمولاً جزو سرمایه مورد بیمه آتشسوزی ساختمان محسوب نمیشود، زیرا موضوع بیمه خسارت واردشده به بنا و داراییهای بیمهشده است، نه ارزش زمین.
اثاثیه و لوازم منزل
میتوان اثاثیه منزل را نیز بهصورت جداگانه یا همراه ساختمان بیمه کرد.
وسایلی مانند مبلمان، لوازم خانگی و سایر اثاثیه معمول منزل، در صورتی که در محدوده مورد بیمه قرار داشته و شرایط بیمهنامه درباره آنها رعایت شده باشد، میتوانند در سرمایه اثاثیه لحاظ شوند.
برای اموال خاص یا باارزش مانند وجه نقد، طلا، جواهرات، اسناد و بعضی اشیای گرانقیمت نباید بدون بررسی شرایط بیمهنامه فرض کرد که پوشش عادی اثاثیه شامل آنها میشود.
بیمه آپارتمان مسکونی شامل چه پوششهایی است؟
سه خطر اصلی بیمه آتشسوزی عبارتاند از آتشسوزی، انفجار و صاعقه.
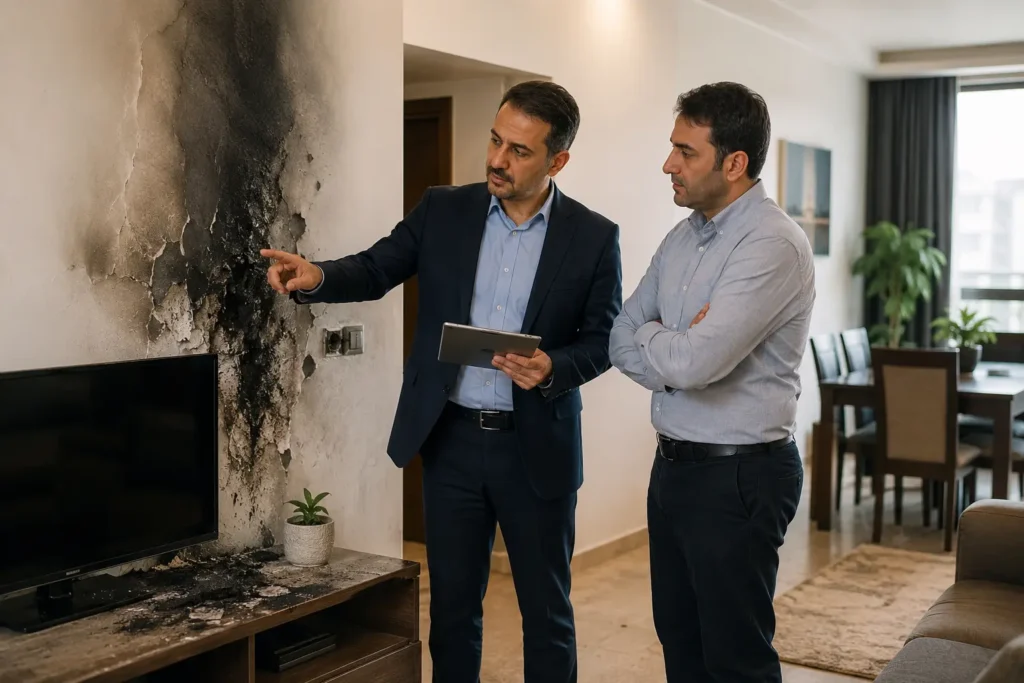
آتشسوزی
در صورت وقوع آتشسوزی و واردشدن خسارت به ساختمان یا اثاثیه بیمهشده، خسارت براساس شرایط، سرمایه و تعهدات مندرج در بیمهنامه بررسی میشود.
انفجار
خسارت مالی ناشی از انفجار نیز یکی از خطرات اصلی این بیمه است؛ مشروط بر اینکه حادثه و مورد خسارت در محدوده شرایط بیمهنامه قرار داشته باشد.
صاعقه
خسارت مستقیم ناشی از صاعقه نیز در گروه خطرات اصلی بیمه آتشسوزی قرار دارد.
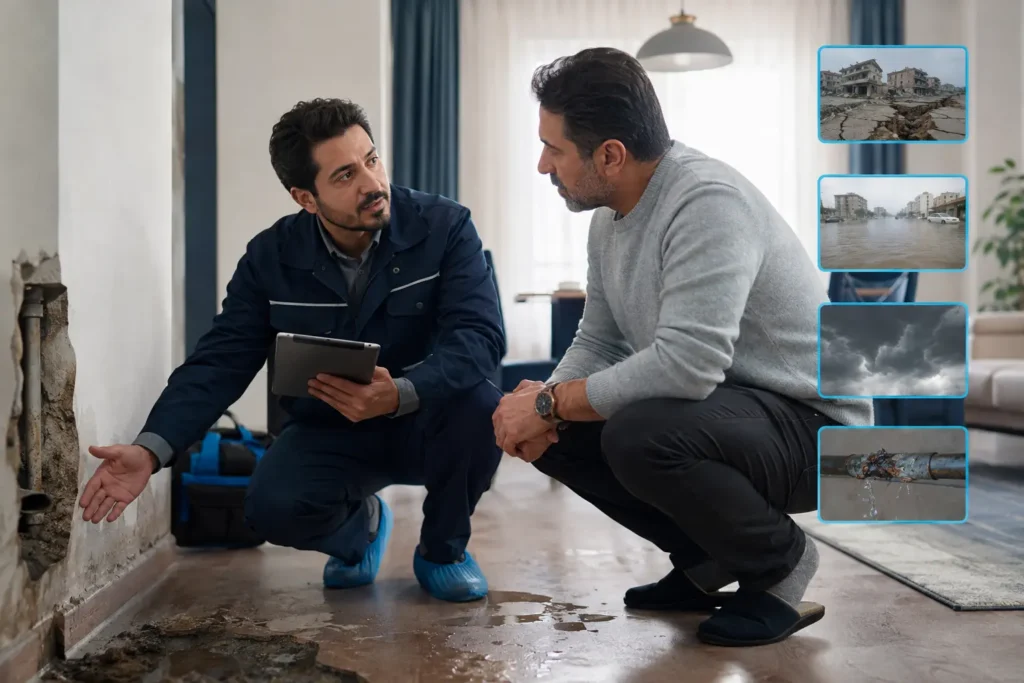
پوششهای اضافی بیمه منزل
یکی از نکات مهم هنگام دریافت بیمه منزل این است که سه خطر اصلی، همه حوادث احتمالی را پوشش نمیدهند.
برای پوشش خطراتی مانند زلزله و سیل معمولاً لازم است پوشش مربوط به آن حادثه جداگانه انتخاب شود. نوع و دامنه پوششهای قابل ارائه نیز ممکن است بین شرکتها و طرحهای مختلف متفاوت باشد.
زلزله و آتشفشان
با افزودن این پوشش میتوان خسارت مالی ناشی از زلزله یا آتشفشان به اموال بیمهشده را در چارچوب شرایط بیمهنامه تحت پوشش قرار داد.
اگر پوشش زلزله برای شما اهمیت دارد، صرف داشتن بیمه آتشسوزی کافی نیست و باید وجود این پوشش را در بیمهنامه بررسی کنید.
اگر میخواهید بدانید داشتن بیمه آتشسوزی بهتنهایی برای خسارت زلزله کافی است یا خیر، میتوانید تفاوت پوشش آتشسوزی و زلزله را بهصورت کامل بررسی کنید.
سیل و طغیان آب
سیل و طغیان آب نیز از پوششهای اضافی رایج است. شرایط دقیق وقوع حادثه، محدوده جغرافیایی، فرانشیز و سقف تعهد باید هنگام صدور بررسی شود.
ترکیدگی لوله آب و فاضلاب
خسارت ناشی از ترکیدگی لوله آب یا فاضلاب میتواند به دیوار، کف، سقف و وسایل منزل آسیب وارد کند.
این خطر معمولاً پوشش جداگانهای محسوب میشود و باید هنگام انتخاب بیمهنامه به آن توجه شود.
سرقت
سرقت نیز میتواند در برخی بیمهنامهها بهعنوان پوشش اضافی ارائه شود.
اما هر نوع مفقودشدن یا سرقتی الزاماً مشمول این پوشش نیست. در بازار بیمه معمولاً شرایط مشخصی مانند سرقت با شکست حرز مطرح است و نحوه وقوع حادثه و شرایط مندرج در بیمهنامه در بررسی خسارت اهمیت دارد.
طوفان و حوادث مشابه
بسته به شرایط بیمهگر میتوان پوششهایی مانند طوفان، گردباد، تندباد، خسارت ناشی از باران یا سنگینی برف را نیز بررسی کرد.
سایر پوششهای قابل انتخاب
بعضی بیمهنامهها امکان انتخاب پوششهای دیگری مانند موارد زیر را نیز دارند:
- شکست شیشه
- سقوط هواپیما یا بالگرد و قطعات آنها
- رانش یا نشست زمین
- سقوط بهمن
- برخورد اجسام خارجی
- هزینه پاکسازی ضایعات
ارائه هرکدام از این پوششها، حدود تعهد و شرایط آنها به بیمهگر و بیمهنامه انتخابی بستگی دارد.
بیمه منزل برای مالک و مستأجر چه تفاوتی دارد؟
نیاز مالک و مستأجر الزاماً یکسان نیست.
مالک خانه معمولاً باید ارزش ساختمان و تأسیسات متعلق به خود را در نظر بگیرد و در صورت نیاز اثاثیه را نیز بیمه کند.
مستأجر مالک ساختمان نیست، اما میتواند اثاثیه و داراییهای متعلق به خود را بیمه کند. در برخی محصولات بازار نیز بیمه خانه اجارهای با تمرکز بر اثاثیه مستأجر ارائه میشود.
اگر واحد مسکونی را اجاره دادهاید نیز بهتر است مشخص کنید مسئولیت بیمه ساختمان و اثاثیه متعلق به هر طرف چگونه مدیریت میشود.
چه خسارتهایی ممکن است تحت پوشش نباشند؟
وجود بیمه منزل به این معنا نیست که هر خسارتی بدون محدودیت جبران خواهد شد.
موارد خارج از پوشش به شرایط عمومی، شرایط خصوصی، پوششهای انتخابشده، استثنائات و علت وقوع خسارت بستگی دارند.
برای مثال:
- خطری که به بیمهنامه اضافه نشده باشد، الزاماً تحت پوشش نیست.
- اموالی که در تعریف مورد بیمه قرار ندارند ممکن است قابل جبران نباشند.
- خسارت بیشتر از سرمایه یا سقف تعهد بیمهنامه ممکن است بهطور کامل جبران نشود.
- بعضی اموال خاص میتوانند شرایط یا محدودیتهای جداگانه داشته باشند.
- خسارتهای جانی در پوشش معمول آتشسوزی ساختمان و اثاثیه قرار ندارند.
به همین دلیل قبل از صدور باید پوششها، استثنائات، فرانشیزها و سقف تعهدات بیمهنامه بررسی شوند.
قیمت بیمه منازل مسکونی چگونه تعیین میشود؟
برای بیمه منازل مسکونی نمیتوان بدون دریافت اطلاعات ملک یک قیمت ثابت اعلام کرد.
حق بیمه میتواند تحت تأثیر عواملی مانند موارد زیر قرار گیرد:
- ارزش ساختمان مورد بیمه
- ارزش اثاثیه
- متراژ و مشخصات ملک
- نوع سازه
- محل قرارگیری ساختمان
- تعداد و نوع پوششهای اضافی
- میزان سرمایه و سقف تعهدات
- شرایط و ویژگیهای ریسک
- فرانشیزهای مربوط به پوششها
- تعرفه و شرایط بیمهگر
انتخاب پوششهای اضافی مانند زلزله، سیل یا ترکیدگی لوله میتواند روی حق بیمه نهایی اثر بگذارد.
بنابراین برای دریافت پیشنهاد دقیق، ابتدا مشخصات ملک و پوششهای موردنیاز بررسی میشود.
سرمایه ساختمان را چگونه تعیین کنیم؟
یکی از اشتباهات مهم هنگام بیمه منزل، اعلام سرمایهای بسیار کمتر از ارزش واقعی ساختمان یا اثاثیه است.
در تعیین سرمایه ساختمان، تمرکز باید بر ارزش قابلبیمه بنا و هزینه بازسازی متناسب با شرایط روز باشد، نه قیمت خریدوفروش ملک که ارزش زمین را نیز در خود دارد.
برای اثاثیه نیز بهتر است ارزش تقریبی جایگزینی وسایل موجود در خانه با دقت مناسبی محاسبه شود.
اعلام درست سرمایه اهمیت زیادی دارد، زیرا کمبیمهکردن اموال میتواند هنگام ارزیابی خسارت بر میزان پرداختی اثر بگذارد.
مدارک لازم برای بیمه منازل مسکونی چیست؟
مدارک و اطلاعات دقیق ممکن است با توجه به بیمهگر، نوع ملک و پوششهای درخواستی متفاوت باشد.
معمولاً اطلاعاتی درباره موارد زیر برای بررسی درخواست موردنیاز است:
- مشخصات متقاضی
- آدرس و مشخصات ملک
- نوع کاربری
- متراژ
- نوع و مشخصات سازه
- ارزش تقریبی ساختمان
- ارزش تقریبی اثاثیه
- پوششهای مورد درخواست
در صورت نیاز به مدارک یا اطلاعات تکمیلی، کارشناس پس از بررسی درخواست آنها را اعلام میکند.
مراحل درخواست بیمه منازل مسکونی
1. ثبت درخواست
فرم درخواست را با نام و نام خانوادگی، شماره تماس و توضیحات تکمیل کنید.
2. تماس کارشناس
کارشناس برای دریافت اطلاعات تکمیلی درباره ملک، ارزش ساختمان و اثاثیه و پوششهای موردنظر با شما تماس میگیرد.
3. بررسی ریسک و انتخاب پوششها
براساس مشخصات ملک میتوانید پوششهای اصلی و پوششهای اضافی موردنیاز را بررسی کنید.
4. ارائه پیشنهاد بیمه
پس از تکمیل اطلاعات، شرایط و هزینه بیمه براساس پیشنهاد بیمهگر اعلام میشود.
5. صدور بیمهنامه
پس از تأیید شرایط و انجام مراحل لازم، بیمهنامه صادر میشود.
قبل از خرید بیمه منزل به چه نکاتی توجه کنیم؟
فقط قیمت بیمه را مقایسه نکنید. بیمهنامه ارزانتر ممکن است سرمایه، پوشش یا سقف تعهد متفاوتی داشته باشد.
پیش از تصمیمگیری بهتر است این موارد را بررسی کنید:
- ساختمان، اثاثیه یا هر دو بیمه شدهاند؟
- سرمایه هر بخش چقدر ثبت شده است؟
- پوشش زلزله انتخاب شده است؟
- سیل و ترکیدگی لوله در بیمهنامه وجود دارند؟
- در صورت نیاز، پوشش سرقت اضافه شده است؟
- فرانشیز هر پوشش چقدر است؟
- چه مواردی از پوشش خارج هستند؟
- سقف تعهد بیمهگر چقدر است؟
اشتباهات رایج هنگام انتخاب بیمه منزل
یکی از رایجترین اشتباهات این است که تصور کنیم «بیمه آتشسوزی» فقط حادثه آتش را پوشش میدهد یا برعکس، تصور کنیم با خرید پوشش پایه، زلزله و سیل نیز خودکار بیمه شدهاند.
سه اشتباه مهم دیگر عبارتاند از:
کمتر اعلامکردن ارزش ساختمان: سرمایه غیرواقعی میتواند در زمان خسارت مشکل ایجاد کند.
نادیدهگرفتن ارزش اثاثیه: هزینه جایگزینی مجموع وسایل منزل ممکن است بسیار بیشتر از تخمین اولیه باشد.
انتخاب پوشش بدون توجه به شرایط ملک: نیاز یک آپارتمان در طبقات بالا با یک ویلای مستقل یا ملکی در منطقه در معرض سیل الزاماً یکسان نیست.
انتخاب بیمه منزل باید براساس نوع ملک، داراییها و ریسکهایی انجام شود که واقعاً برای شما اهمیت دارند.

جمعبندی
بیمه منازل مسکونی راهی برای مدیریت بخشی از ریسک مالی ساختمان و اثاثیه در برابر حوادث مشخص است. پوشش پایه معمولاً آتشسوزی، انفجار و صاعقه را شامل میشود و در صورت نیاز میتوان پوششهایی مانند زلزله، سیل، ترکیدگی لوله، سرقت و سایر خطرات قابل ارائه را نیز به بیمهنامه اضافه کرد.
مهمتر از انتخاب تعداد زیادی پوشش، انتخاب سرمایه مناسب و پوششهایی است که با شرایط خانه شما تناسب دارند.
برای بررسی شرایط ملک و دریافت پیشنهاد متناسب با پوششهای موردنیاز، فرم درخواست بیمه منازل مسکونی را تکمیل کنید تا کارشناس با شما تماس بگیرد.